Reforma tributária altera consumo e exige ajustes
A reforma tributária sobre consumo no Brasil institui o Imposto sobre Bens e Serviços (IBS), a Contribuição sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS), substituindo tributos como PIS, Cofins, ICMS e ISS. A mudança, prevista para ocorrer...
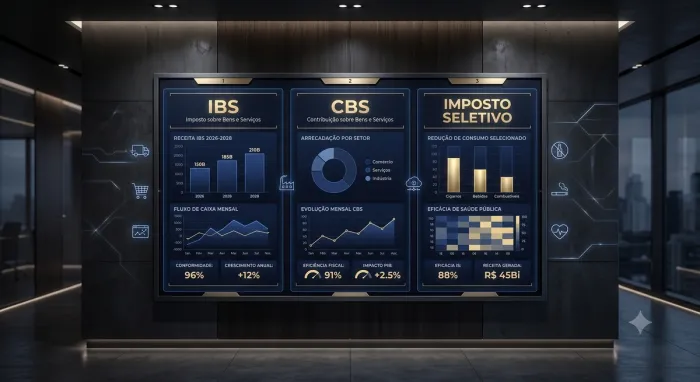
A reestruturação da tributação sobre o consumo no Brasil introduz um novo arcabouço fiscal fundamentado no modelo de Imposto sobre Valor Agregado (IVA) Dual. Conforme informações do portal oficial do governo federal, a mudança consolida tributos antigos em três novas categorias: a Contribuição sobre Bens e Serviços (CBS), o Imposto sobre Bens e Serviços (IBS) e o Imposto Seletivo (IS). A transformação visa simplificar o ambiente regulatório e mitigar os efeitos da cumulatividade tributária nas cadeias produtivas.
No âmbito do IVA Dual, a CBS atua na esfera federal ao substituir o PIS e a Cofins a partir de 2027. Paralelamente, o IBS opera sob competência compartilhada entre estados e municípios, promovendo a substituição gradual do ICMS e do ISS entre 2029 e 2032. Embora gerenciados por entes distintos, IBS e CBS compartilham regras harmonizadas quanto aos fatos geradores, à base de cálculo e regimes de apuração.
Integrando a nova estrutura, o Imposto Seletivo (IS) possui caráter regulatório voltado a desestimular o consumo de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Concomitantemente, a reforma consolida o princípio da tributação no destino, direcionando a arrecadação para o local onde ocorre o consumo efetivo. Essa alteração redefine estratégias comerciais, políticas de precificação e planejamento logístico das empresas.
A sistemática de não cumulatividade assegura que o tributo incidente nas etapas anteriores seja apropriado como crédito pela empresa adquirente, evitando a incidência cumulativa do imposto. Contudo, a apropriação correta desses créditos depende de rigor operacional e sistêmico. As transações demandam documentação adequada, classificação precisa dos itens e correto preenchimento dos campos tributários.
A operacionalização desse formato exige articulação contínua entre as áreas de tecnologia, compras, vendas e planejamento financeiro. Adriana Matos, COO da Person Consultoria, destaca que a adaptação das corporações ultrapassa a interpretação dos textos legais. "A qualidade dos cadastros e da documentação fiscal passa a determinar a correta apropriação dos créditos tributários ao longo da cadeia econômica", afirma Adriana Matos.
Ao longo da transição, as organizações conviverão temporariamente com elementos do modelo anterior e do novo sistema. Essa coexistência exige a atualização de softwares de gestão, parametrização de cadastros e treinamento das equipes operacionais. A revisão preventiva dos dados evita rejeições na emissão de documentos fiscais e interrupções no faturamento.
A consolidação do IBS, da CBS e do Imposto Seletivo fundamenta-se na integração entre documentação, dados e sistemas tecnológicos. O alinhamento das rotinas de compras e faturamento às diretrizes legais garante conformidade e previsibilidade de caixa. A preparação estruturada permite que os empreendimentos atravessem os marcos da reforma com estabilidade e segurança jurídica no mercado.
 Tecnologia Eldo Gomes está entre os influenciadores de viagens nerds
 Tecnologia NetSuite avança em sua visão de uma suíte autônoma
 Tecnologia Projeto reúne conteúdos gratuitos sobre os vestibulares 2027
 Tecnologia Professores indicam possíveis temas para redação do ENEM 2026
 Tecnologia Verisure une videomonitoramento e detecção antecipada
 Tecnologia Como a tecnologia pode ajudar em tarefas diárias
Mín. 22° Máx. 36°
Mín. 23° Máx. 39°
Chuvas esparsasMín. ° Máx. °
 Naime Márcio Martins Moraes A fraude da República brasileira: poder para elite e quem paga a conta é o povo
 Léo Bortolin Vitória para Mato Grosso. Conquista para o Brasil!
 Paula Calil Um ano de responsabilidade, diálogo e transparência à frente da Câmara de Cuiabá
 Giovanna Burton Suspensão de processos de atraso e cancelamento de voo: o dever de indenizar está em risco?